VAT递延清关 英国进口增值税递延与双清到门专线
VAT递延清关适合需要将英国进口税务资料与运输交付共同规划的企业。云汐先核验产品和进口主体,再协调清关与海运、空运或卡铁运输,帮助团队把进口VAT处理方式、运输成本和收货安排在发运前说明白。
英国VAT递延如何处理进口增值税
PVA是英国进口增值税的一种核算安排:符合条件的进口企业通过VAT申报表申报进口VAT,并按适用抵扣规则处理。VAT递延清关涉及进口VAT,不等同于关税递延或免税;是否能够抵扣需由企业根据自身资格核对。
VAT递延清关发运前的资格核验
先核对英国VAT登记、相应EORI、进口主体与货权关系;由代理申报时,在申报前提供选择PVA的书面指示。清关后由企业或其税务代理核对月度递延进口VAT报表,并完成相应申报。北爱尔兰及其他特别交易情形需另行评估,不能直接套用本页大不列颠进口说明。
需要统一运输与税费范围时,可对照DDP双清到门了解报价结构;选择VAT递延清关仍须明确谁是进口主体、谁负责VAT申报,运输委托不能替代企业税务责任。
VAT递延清关服务摘要与渠道选择
| 项目 | 服务边界 |
|---|---|
| 国内交货 | 按产品与目的地安排国内集运仓;需提货时先确认工厂地址与货好日期 |
| 计费重量 | 按材积重与实重的较大值收取;材积换算系数按选定渠道确认 |
| 地址限制 | 不接收邮箱BOX、军方地址、岛屿地址及其他特殊地址 |
| 货物审核 | 超大件、带电产品需提前审核产品和材料;涉及侵权、粉末、液体、反倾销类敏感品须提前审核是否能够发运 |
| 最终方案 | 产品、包装、进口资料与收货地址审核通过后确认承运渠道 |
| 渠道 | 最低起运量 | 时效确认依据 |
|---|---|---|
| 英国LCL海运 | 21kg | 核对装运计划、到港预估、清关及最终派送 |
| 英国LCL空运 | 21kg | 核对航班与产品受理,再确认到门预估 |
| 英国LCL卡铁 | 21kg | 核对卡铁衔接、口岸操作及最终交付安排 |
美国LCL海运最低起运量为12kg,LCL空运为21kg;英国LCL海运/空运/卡铁最低起运量为21kg。本页为英国业务,表内仅列英国可评估渠道;美国起运量为公司其他专线的统一口径。最低起运量不替代特定产品的承运要求,特殊货物可能另有装载与接收条件。
VAT递延清关时效须同时标明起止节点:工厂提货、入仓、开船或起飞是不同起点;到港、放行、签收与仓库上架是不同终点。提交货好日期与目标交付日期后,再确认预计范围,避免把航程当作全程交付时间。
跨境物流 VAT 递延资料与责任分工
清关代理服务说明资料预审与关务对接内容。多家供应商交货时,可利用跨境集运仓储服务统一核对箱数和申报资料,避免同票货物名称、货值或主体信息不一致。
| 环节 | 云汐对接内容 | 客户配合事项 |
|---|---|---|
| 资格与方案预审 | 核对线路、产品、进口信息与PVA操作条件 | 提供英国VAT/EORI、公司与货物信息 |
| 出口与国际运输 | 协调交货、参数复核和选定渠道发运 | 提供商业发票、装箱单及准确申报资料 |
| 英国进口清关 | 按确认方案对接申报及资料补充 | 确认进口主体、PVA书面指示与资料一致性 |
| VAT申报与账务 | 协助衔接约定范围内的运输/清关单证 | 由企业或其税务代理核对报表、申报与抵扣 |
| 到门交付 | 按确认地址协调派送并跟进交付记录 | 核对收货预约、联系人及卸货条件 |
VAT递延清关报价范围与费用确认
DDP门到门价格包含上门提货费(如需)、基础运费、清关费、产品附加费、关税、地址偏远费、尾端派送费、常规查验费(退运或因客户方原因造成的查验退运等情况除外)。
| 已包含项目 | 报价核对重点 |
|---|---|
| 上门提货费(如需) | 提货城市、地址、货好日期及装货条件 |
| 基础运费、清关费 | 已确认渠道、进口资料及申报方案 |
| 产品附加费、关税 | 如实申报产品类别、用途、材质、货值,提前说明敏感属性 |
| 地址偏远费、尾端派送费 | 完整地址、邮编、预约及约定交付范围 |
| 常规查验费 | 已包含;退运或因客户方原因造成的查验退运等情况除外 |
VAT递延清关按包装后尺寸与重量核算计费重量。例:实重80kg、按对应渠道规则换算材积重110kg,取110kg作为二者比较结果;仍须结合起运量及渠道计费规则确认最终账单。不同渠道的换算系数、取整和分票规则不自行套用。
本页的进口VAT按已确认的PVA申报方案处理,关税仍按报价范围核对;不得把递延进口VAT重复收作已代缴税金。退运或因客户方原因造成的查验退运等情况属于例外;改址、重复派送、额外加固、特殊卸货、超期仓储等未列明操作是否产生费用,应在确认报价前逐项说明,避免重复收取已包含项目。
云汐为每票货物购买基础保险,货值高的产品建议客户自行购买保险。基础保险的承保货物、保额、免赔、除外责任与理赔程序以对应保单为准;高货值订单请在发运前核对保障范围,避免将基础保险理解为按全部货值无条件赔付。
VAT递延清关从审核到交付的操作步骤
- 提交产品资料、英国VAT/EORI及目的地,说明计划采用PVA。
- 核验进口主体和授权,确认税务资料及清关操作条件。
- 比较运输渠道,确认报价、起运量、货好与预计交付节点。
- 提货或交货入仓,复核重量、尺寸、包装及申报单证。
- 协调出口、国际运输与英国进口清关,按约衔接派送。
- 取得约定交付记录;企业或税务代理后续核对进口VAT报表与申报。
发往亚马逊仓库,可结合亚马逊FBA头程物流核对货件、仓库与预约要求;发往企业仓或住宅,则参考商私物流专线确认派送条件。
VAT递延清关方案示例 进口申报与物流账单分开核对
一家已完成英国VAT登记的进口企业,计划将中国采购货物送往英国商业仓。适用条件核验通过后,企业向清关代理提交PVA书面指示,物流报价列明运输、关税与其他已包含费用,进口VAT由企业按相应申报安排处理。收货后,企业再与税务代理核对进口报表和VAT申报。这个示例说明的是责任与单证衔接,不代表免税、固定节税比例或无条件抵扣。
支撑VAT递延清关的团队与操作网络
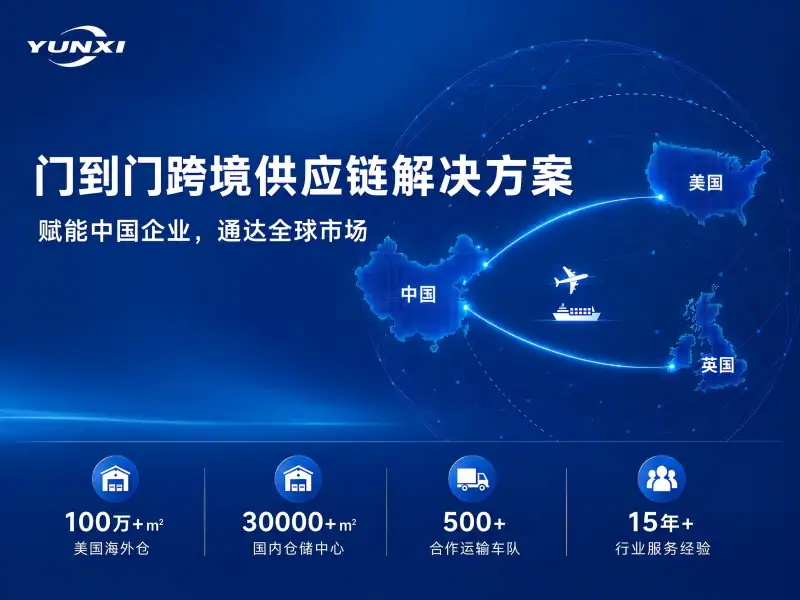
云汐国际物流成立于2022年,总部位于深圳,核心管理团队具有15年行业经验,持有NVOCC无船承运人资质,备案编号GD20240222155331。国内华东、华南三大集运仓总面积超过30,000平方米,英国自营海外仓总面积超过20,000平方米,美国专属海外仓服务面积超过100万平方英尺。
对VAT递延清关订单,团队将货物审核、入仓参数复核、清关资料与派送要求放入同一计划,由专属对接人员跟进关键节点。企业经验与仓网资源的价值体现在每票货物的准备、衔接与异常跟进中,具体承运和交付以确认方案为准。
VAT递延清关常见问题
没有英国VAT登记可以使用英国VAT递延吗
本页PVA方案要求核验英国VAT登记及相应进口条件。资料尚未具备时,应先确定合法进口与税务路径,不能借用无关主体税号承诺递延。
VAT递延清关是否包含关税,是否会重复收取VAT
关税按已确认报价纳入DDP费用范围,PVA处理的是进口VAT。报价和进口申报应说明VAT处理方式,核对物流账单与税务单证,避免将递延VAT当作已垫付税金重复收取。
深圳到英国VAT递延清关专线如何安排国内交货
先提交产品、税务资料及货好日期,再确认对应集运仓或提货方案。正式交货前完成进口资料核验,有助于减少货到目的地后补资料的被动等待。
广州VAT递延英国专线物流适合急单吗
可按产品与资料审核结果评估空运等方案。税务递延不等于快速通关保证;交期还需综合航班、清关与派送预约判断。
VAT递延清关可以送住宅或岛屿地址吗
符合受理条件的住宅可审核派送;不接收邮箱BOX、军方地址、岛屿地址及其他特殊地址。完整地址、邮编与收货条件在报价前确认。
运输途中发生货损如何处理
每票购买基础保险;高货值产品建议客户自行购买保险。先记录包装、货损与签收信息,再按对应保险及服务条款处理。
云汐每周发布本周中美/中英船期表,以及中美英跨境行业资讯分析博文。可通过跨境物流资讯查看近期安排和市场变化;订舱前仍需核对当周截仓、货物受理与舱位,已发布船期不等于所有货物均已获得舱位。
获取VAT递延清关与英国到门运输方案
准备产品名称、包装后尺寸重量、箱数、货值、货好日期、英国VAT/EORI、进口主体与收货地址,即可评估VAT递延清关条件及运输报价。云汐将先核对可执行的进口与运输路径,再确认费用、交期和责任分工。